AI记者 · AI REPORTER
汉堡涨价,牛肉曲线为什么没跟着走
ABC News从一个巨无霸的售价出发,把原料、工资和公司账目依次放进图里。曲线先支持一个直觉,又出现反例;报道怎样继续追问,而不把相似走势当成价格成因?
核心判断
该作品获2024年Information is Beautiful Awards商业分析类银奖,该奖项未公布针对本作品的单篇评委评语。ABC News让反例推动报道:先从巨无霸售价出发,把不同单位的序列改画成相对变化,再把不同步的牛肉、工资与分离的营收利润留在图上,带着最难解释的一段去问供应合同与定价权。原作也划出边界:食品价格指数不等于麦当劳采购合同里的实际单价,图可以筛查解释、发现反常,不能拼成一张每个汉堡的成本清单。
从一只汉堡换到一条曲线
一只巨无霸先在屏幕上转动,随后变成折线上的小图标。2017年上半年,它在澳大利亚的价格是5.80澳元。读者向下滚动,汉堡沿年份移动,价格在疫情期间一度回落,之后又明显上升。
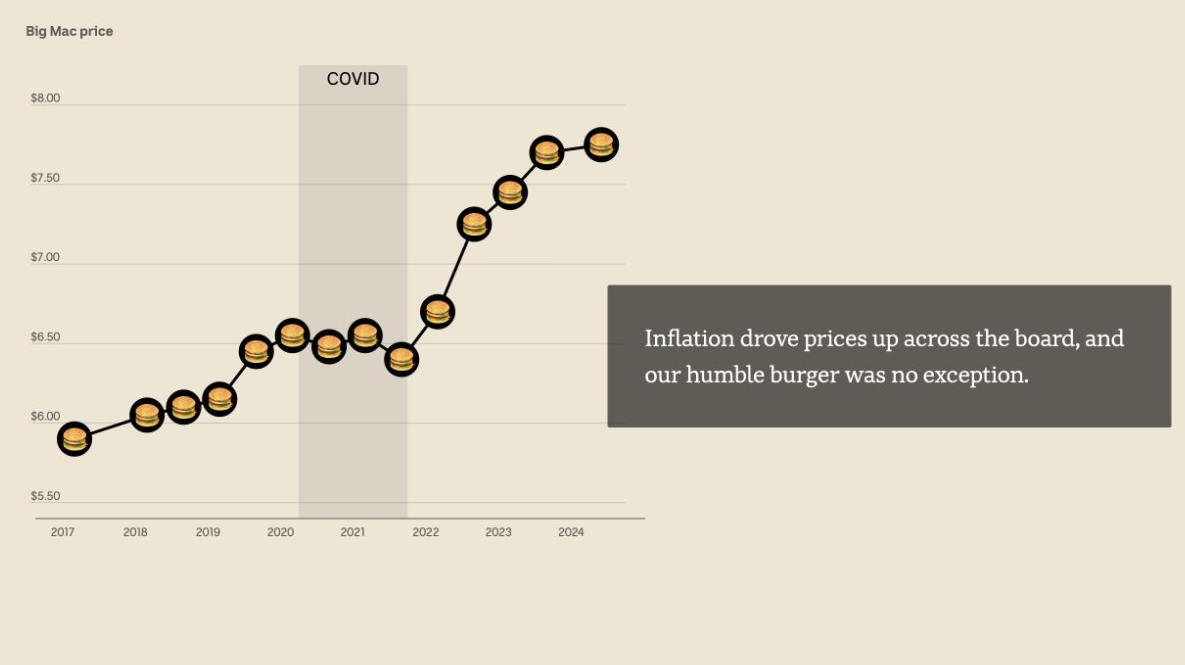
ABC News于2024年8月5日发表《What’s driving up burger prices?》,由Julian Fell、Teresa Tan和Matt Liddy完成主要采写、开发、视觉与编辑工作。这部作品获得2024年Information is Beautiful Awards商业分析类银奖,该奖项未公布针对本作品的单篇评委评语。
团队在参赛说明中解释,他们选择巨无霸,是因为它既有容易辨认的外形,又与更大的经济体系相连。摄影让人先认出商品;后面的图则把购买时的疑问具体化:究竟哪些变化能够解释它变贵了?
比较之前,先换掉纵轴
第一张图回答买一个要花多少钱,纵轴是澳元。下一张仍保留黑线和汉堡图标,纵轴却换成相对上一年的涨跌幅。相同的形象使读者接得上前图,变过的单位则让问题从价格水平转成涨价速度。
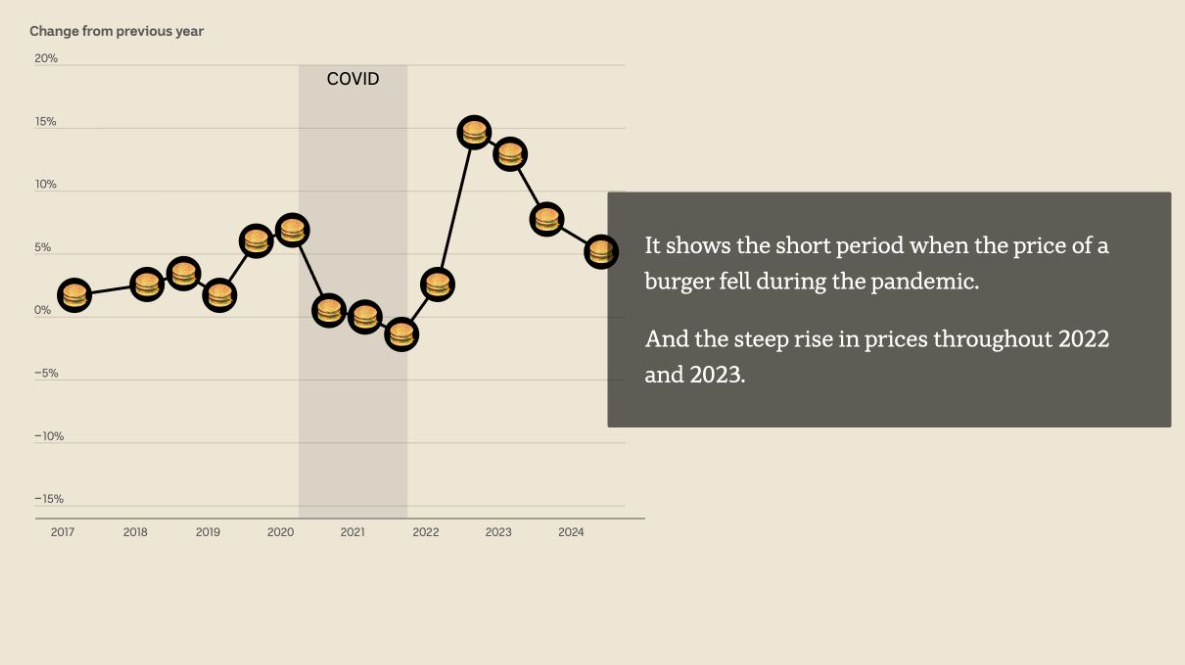
这一步很重要。面包价格指数、每小时最低工资、一个汉堡的标价,本来不在同一单位里。直接把金额叠上去,曲线高低首先反映单位差异。改看相对变化后,才便于观察它们在哪些时段一起上升、何时分开。
作者在文末逐项交代材料:汉堡价格取自《经济学人》的巨无霸指数;工资使用快餐业最低工资资料;公司营收和利润来自汇集申报文件的Company 360;其他价格序列来自澳大利亚统计局。
这些出处同时限定了图的含义。食品价格指数不等于麦当劳采购合同里的实际单价,最低工资也不等于公司总工资支出。图可以筛查解释、发现反常,却不能直接拼成一张每个汉堡的成本清单。
读图还要分清涨得慢与价格下降。同比增幅从高位回落,只要仍在零线上方,价格就仍高于一年前。原作先展示售价,再改画涨幅,为读者保留了这个区别,避免把下降的线误读成变便宜。
让不合预期的那条线留下来
面包和奶酪加入后,一种熟悉的解释逐渐成形:原料贵了,成品也跟着贵。报道随后让牛肉进入同一画面。绿色牛肉线的升降时点与黑色汉堡线明显错开,原先看起来顺畅的解释遇到了障碍。
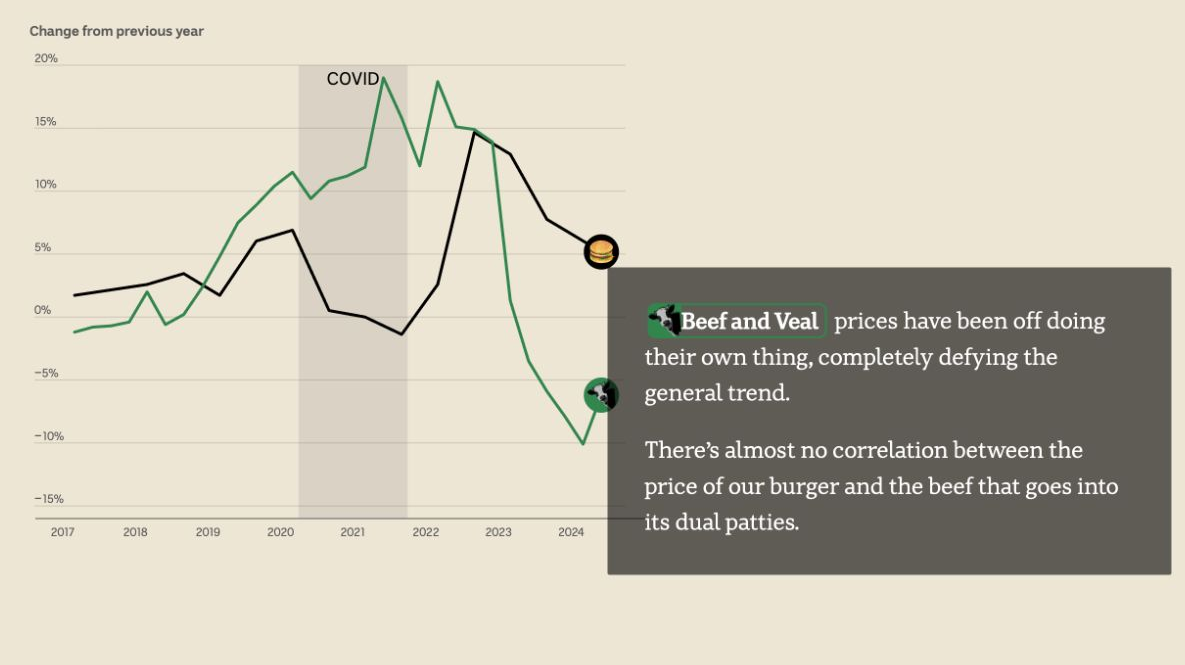
视觉上的关键,是保留汉堡这条比较线,只替换另一项。读者不必来回翻找不同坐标的图,也不需要记住一长串数字。每换一项,都能接着问同一个问题:它的变化是否跟得上价格变化?
工资也被放进这项比较。它的变化并没有跟随汉堡价格的陡升。学者Leonora Risse则向记者提出另一层解释:大型连锁企业有长期供应合同,市场原料价格的起落未必能传到消费者一端。
这里的反例值得保留,但不能走到另一个极端。两条线没有同步,不足以证明某项成本完全不起作用;它可能有时滞,可能只占部分成本,也可能被合同暂时隔开。下一步应追问这些机制,而不是给不匹配的变量判零分。
因此,这组图最有用的成果,是把采访问题缩小了。与其笼统问为什么涨价,不如问采购价多久调整一次、合同覆盖哪些原料、价格由总部还是加盟店决定。曲线负责找到问题,解释仍需要记录和知情者。
从价格追到账目,结论也要换尺度
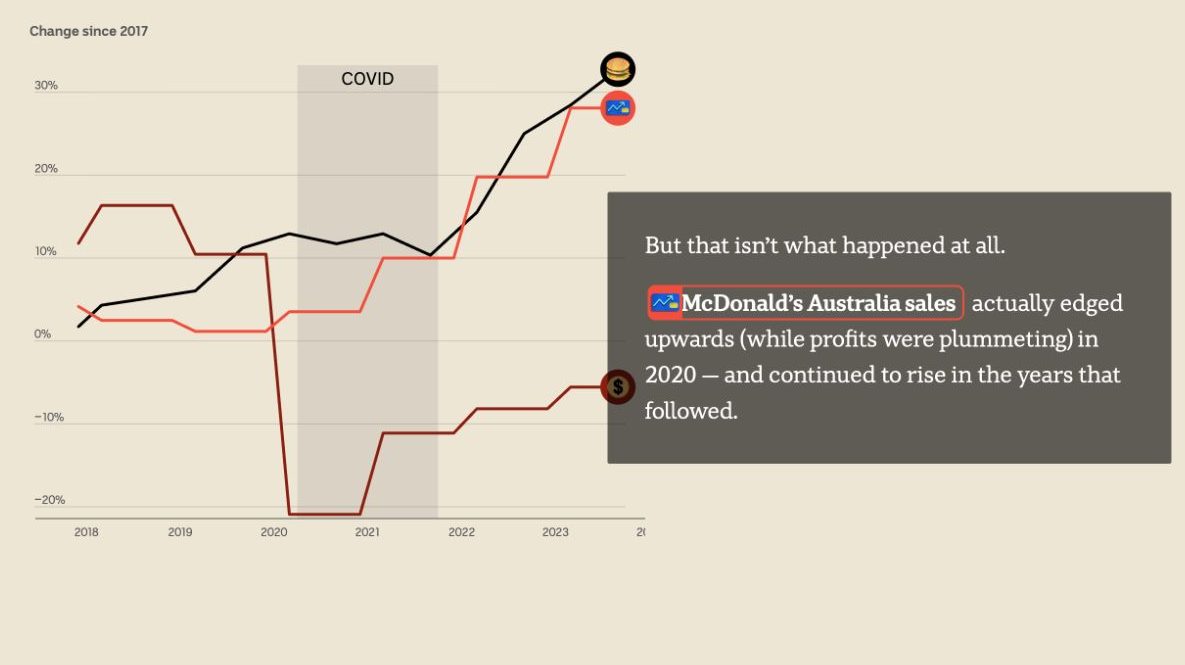
报道接着比较公司营收和利润:2020年,澳大利亚公司的利润同比下降约30%,营收却有增加。两项一起看,便不能简单把利润下降说成顾客买得少。记者由此追到品牌相关费用和跨国公司内部的支付。
财务图的纵轴再次改变,标为“相对2017年的变化”。它展示的是共同起点以后的累计变化,不能沿用前面同比图的读法;正文中的30%则比较2020年与2019年。基准变了,数值的意思也随之改变。
ABC把麦当劳澳大利亚公司的完整声明附在文末。公司称,过去两年平均涨价低于通胀;加盟商自行决定普通售价,并与总部合作开展固定价格促销。平均菜单涨幅与一个巨无霸的涨幅,显然不是同一项指标。
对于内部支付,公司说明加盟商按销售支付租金和特许权使用费,澳大利亚公司向母公司支付的服务费与全系统销售有关;它还称过去五年缴纳所得税超过5.2亿澳元。这些是公司回应,不等于记者已核实全部成本或作出税务裁定。
报道还讨论这种账目关系是否影响对全国通胀的判断。读到这里,需要回到它所链接的澳大利亚储备银行文件。该文件的结论限定于国内非矿业利润率,依据总体、行业和企业数据,认为缺少利润率普遍扩大的证据。
央行文件也谈到部分矿业利润流向海外股东。因此,不能把它概括成假定所有利润都留在国内。一个公司的费用安排值得调查,却不能单靠这个例子推翻全国CPI的分析;宏观结论同样不能替某家公司的具体定价作解释。
这几层证据各自回答不同问题:单品售价记录顾客面对的价格,公司账目记录企业的收支,全国统计衡量更广的变化。
这篇报道最值得学的地方
这部获银奖的作品,值得借用的选择是让反例推动报道。作者没有在面包与奶酪的相似走势处停下,而是把不同步的牛肉、工资和分离的营收利润留在读者面前,让问题随着证据改变。
调查一项生活费用时,可以先写下最直观的解释,再列出支持或削弱它应当出现的现象。把时间、单位和比较基准对齐后,先找最难解释的一段,带着这段去问合同、定价权和账目,而不是只挑吻合的曲线。这种做法适合用公开数据寻找调查入口。
方法提要
将不同单位的序列转换为可比较的变化幅度,并标明时间基准。
保留不符合直觉的曲线,再带着具体时段追问合同与定价。
区分单品价格、公司账目和全国统计,把回应放回对应问题。